Na czym polega problem?
Firma porównuje oferty samochodów wyłącznie według ceny i raty. Do księgowości trafia faktura bez danych o emisji. Właściciel próbuje zastosować dawny limit do każdego auta, nie rozróżniając pojazdu już ujętego w ewidencji i nowego zakupu.
Rozwiązanie
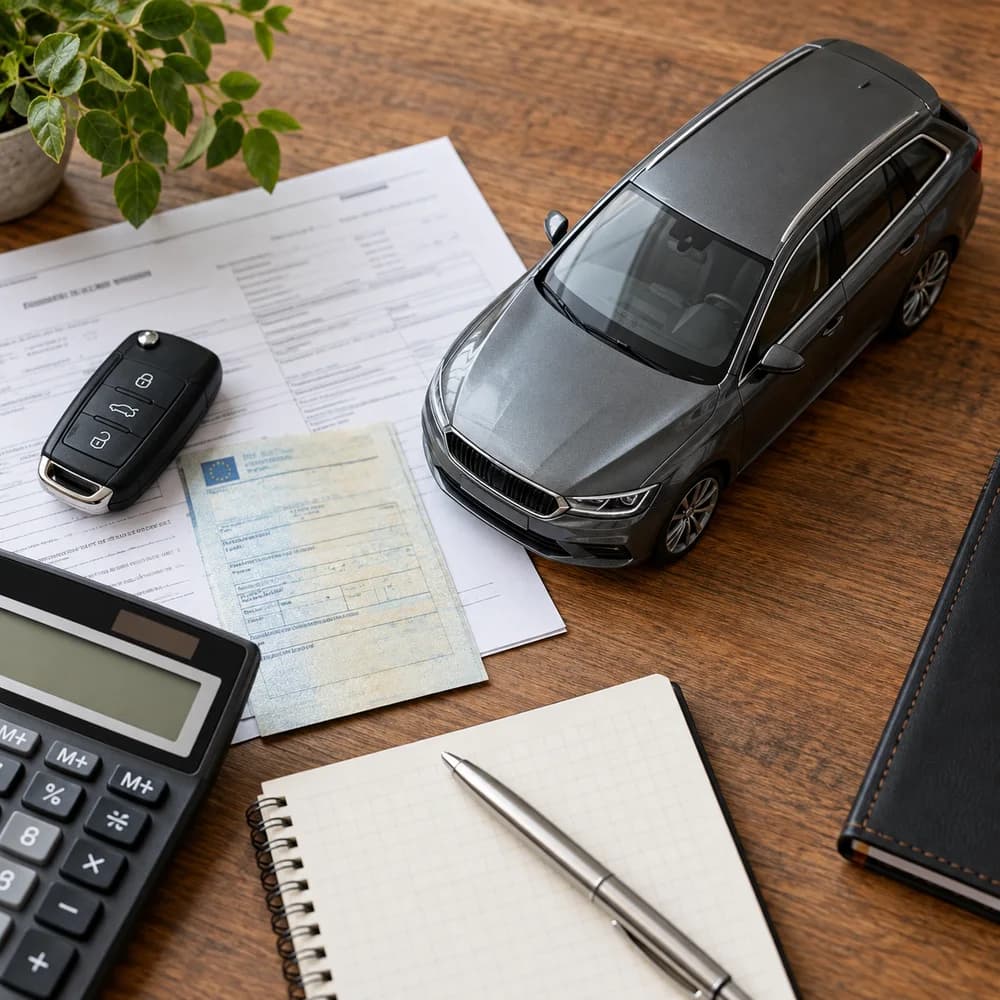
Limity amortyzacji samochodów osobowych w 2026 roku różnicuje napęd i emisja CO₂: 225 tys. zł dla pojazdów elektrycznych i wodorowych, 150 tys. zł przy emisji silnika spalinowego poniżej 50 g/km oraz 100 tys. zł przy emisji równej lub wyższej niż 50 g/km. MF wskazuje odrębne zasady dla pojazdów wprowadzonych do ewidencji przed 1 stycznia 2026 roku.
Zbierz dokument zakupu, dane pojazdu i datę wprowadzenia do ewidencji. Leasing oraz najem wymagają osobnej analizy umowy i właściwych reguł kosztowych; nie przenoś automatycznie zasad amortyzacji na każdą ratę. Oddziel też limity podatku dochodowego od odliczenia VAT i wydatków eksploatacyjnych.
Przykład organizacyjny: Dwa auta o tej samej cenie mają różne parametry emisji. Kalkulacja zakupu uwzględnia ich dokumentację zamiast przyjmować jeden limit dla wszystkich pojazdów.
Dla pojazdu przygotuj dane o rodzaju, własności lub umowie finansowania, sposobie używania i parametrach istotnych dla limitów. Odliczenie VAT oraz koszt dochodowy to odrębne obliczenia. Zakres używania prywatnego, wymagane zgłoszenie lub ewidencja przebiegu mogą mieć znaczenie dla oceny VAT; samo oznaczenie samochodu jako firmowego nie wystarcza.
Przy każdym większym wydatku zachowaj specyfikację prac i powiązanie z konkretnym pojazdem. Oddziel eksploatację, ubezpieczenie, ratę finansowania, wykup oraz zmianę wartości majątku. Zastosowanie limitu wymaga sprawdzenia przepisów dla danego roku i rodzaju umowy, w tym regulacji przejściowych. Nie stosuj jednego procentu do wszystkich dokumentów związanych z autem, ponieważ poszczególne wydatki mogą podlegać różnym zasadom.
Przy wdrażaniu zmiany sprawdź datę obowiązywania, zakres podmiotów oraz przepisy przejściowe. Komunikat o nowej funkcji systemu nie musi oznaczać, że tego samego dnia zmienił się obowiązek każdej firmy. Zachowaj adres źródła i wersję instrukcji, z której korzystasz; starszy materiał może nadal opisywać poprzedni okres rozliczenia.
Zrób próbę na reprezentatywnych dokumentach: zwykłej sprzedaży, korekcie, transakcji zagranicznej i nietypowej płatności, jeżeli występują w firmie. Po zmianie ustawień uzgodnij wyniki z ewidencją źródłową. Kontrola formatu pliku, poprawności identyfikatorów i potwierdzenia odbioru nie zastępuje oceny podatkowej treści. Wskaż osobę odpowiedzialną za obsługę odrzuconych dokumentów i zachowanie śladu korekty.
Co zrobić krok po kroku?
- 1
Zbierz dane napędu i emisji pojazdu.
- 2
Sprawdź datę ujęcia i rodzaj umowy.
- 3
Uzgodnij właściwy limit oraz przepisy przejściowe.
- 4
Oddziel amortyzację, raty, eksploatację i VAT.
Najczęstsze pytania
Czy limit amortyzacji określa też procent odliczenia VAT?
Nie. Są to odrębne zasady wymagające osobnej analizy.
Od wiedzy do działania
Jak pomaga Biznesmax?
Biznesmax może wspierać uporządkowanie dokumentów majątku firmy z obsługą księgową. Moduł BM-CORE na zamówienie może zbierać parametry pojazdu i pilnować kompletności danych przed rozliczeniem. Właściwy limit zatwierdza księgowość.
Źródła i weryfikacja
Stan informacji zweryfikowany: 10 października 2026. Materiał ma charakter informacyjny; zastosowanie przepisów zależy od sytuacji firmy.
- MF — limity PIT na 2026 rokdostęp: 10 października 2026
- MF — odliczenie i zwrot VATdostęp: 10 października 2026
- MF — pytania i odpowiedzi KSeF 2.0dostęp: 10 października 2026
- MF — JPK dla podatków dochodowychdostęp: 10 października 2026