Na czym polega problem?
Firma pobiera raport magazynowy i uznaje go za gotowy spis. W trakcie liczenia nadal przyjmuje dostawy i wysyła zamówienia, bez oznaczania ruchów. W jednym miejscu znajdują się towary własne, obce i uszkodzone, które nie zostały odrębnie opisane.
Rozwiązanie
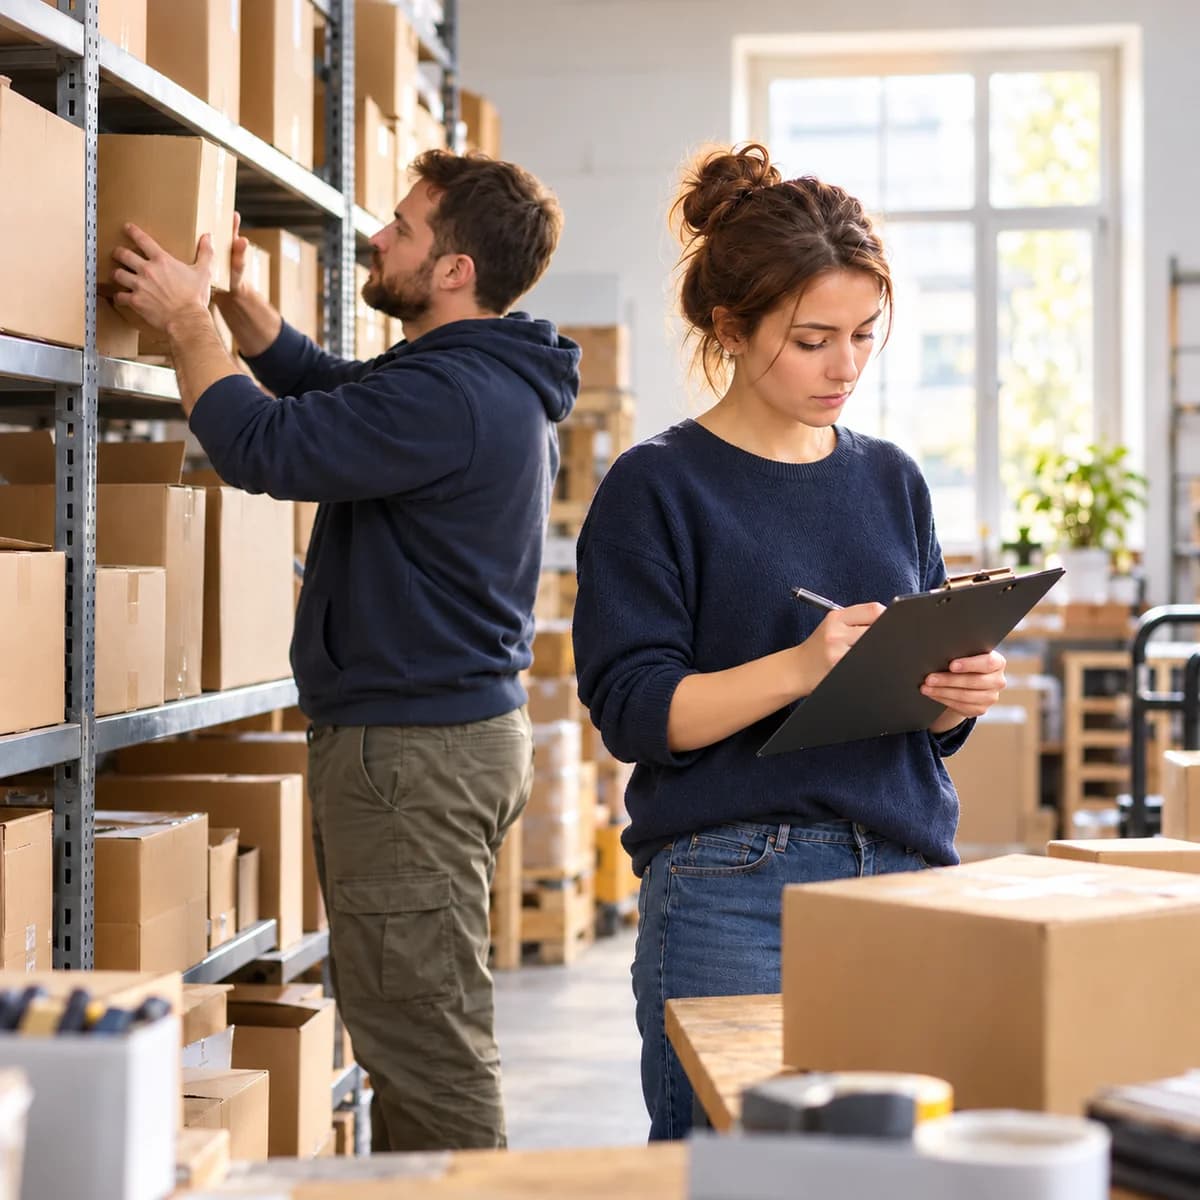
Uzgodnij z księgowym cel, termin i zakres wymaganej inwentaryzacji dla prowadzonej ewidencji. Przygotuj listę lokalizacji, jednostki miary i odpowiedzialne osoby. Ustal zatrzymanie ruchu albo sposób jego ścisłego oznaczania, aby nie liczyć tej samej partii dwukrotnie.
Zapisuj rzeczywiste ilości i cechy wymagające wyjaśnienia, w tym towar obcy, uszkodzony lub w drodze. Następnie porównaj wynik z ewidencją i wyjaśnij różnice na podstawie dokumentów. Wycena oraz zakres spisu podatkowego wymagają właściwych zasad; nie należy utożsamiać każdej kontroli magazynu ze spisem wymaganym do określonego rozliczenia podatkowego.
Przykład organizacyjny: Dostawa przyjeżdża podczas liczenia. Zespół oznacza moment jej przyjęcia, dzięki czemu wiadomo, czy dana partia została uwzględniona w arkuszu spisowym.
Spis fizyczny i zapis w programie magazynowym pokazują różne informacje: pierwszy rzeczywisty stan, drugi historię operacji. Przed porównaniem ustal godzinę odcięcia ruchów, lokalizacje i towary należące do innych podmiotów. Niedobór, uszkodzenie, błędna jednostka i opóźniona dostawa wymagają różnych wyjaśnień.
W protokole wskaż pozycje, ilości, przyczynę różnicy i decyzję osoby uprawnionej. Wycena powinna wynikać z zasad właściwych dla prowadzonej ewidencji, a nie z oczekiwanej ceny sprzedaży. Zapis korygujący magazyn nie przesądza sam o koszcie podatkowym ani VAT. Zachowaj dokumenty zakupu i dowody zdarzenia, szczególnie przy likwidacji, kradzieży lub przekazaniu towaru poza sprzedażą.
Dobra kontrola księgowa pozwala odtworzyć drogę od zdarzenia do zapisu i późniejszego rozliczenia. Ustal identyfikator sprawy, źródło danych, osobę akceptującą oraz sposób wyjaśniania wyjątków. Raport pomocniczy nie zastępuje faktury ani wymaganej ewidencji; ma pomóc sprawdzić ich kompletność i zgodność.
Różnice zapisuj w rejestrze wraz z przyczyną, kwotą, okresem i terminem wyjaśnienia. Oddziel brak dokumentu od błędnego przypisania płatności lub niewłaściwego okresu. Korekta raportu zarządczego nie zawsze wymaga korekty deklaracji, a zmiana rozliczenia podatkowego powinna wynikać z odrębnej oceny księgowości. Po zamknięciu okresu zachowaj wersję danych, na której oparto wynik, aby późniejsze aktualizacje nie zatarły historii.
Co zrobić krok po kroku?
- 1
Ustal zakres, termin i osoby odpowiedzialne.
- 2
Uporządkuj lokalizacje oraz ruch magazynowy.
- 3
Zapisz rzeczywiste ilości i wyjątki.
- 4
Wyjaśnij różnice i przekaż dane do wyceny.
Najczęstsze pytania
Czy raport z programu jest zawsze gotowym spisem z natury?
Nie. Trzeba ustalić stan rzeczywisty oraz spełnić wymagania właściwe dla danego spisu.
Od wiedzy do działania
Jak pomaga Biznesmax?
Biznesmax może rozwijać księgowość o obsługę magazynu. Dodatkowy moduł BM-CORE może prowadzić zadania inwentaryzacyjne i wyjaśnienia różnic. Zakres wymaganej ewidencji oraz wycenę uzgadnia księgowość.
Źródła i weryfikacja
Stan informacji zweryfikowany: 10 października 2026. Materiał ma charakter informacyjny; zastosowanie przepisów zależy od sytuacji firmy.
- Dziennik Ustaw — rozporządzenie w sprawie prowadzenia PKPiR, Dz.U. 2025 poz. 1299dostęp: 10 października 2026
- MF — zakończenie działalności gospodarczejdostęp: 9 października 2026
- Biznes.gov.pl — rozliczenie działalności według skalidostęp: 10 października 2026
- Biznes.gov.pl — JPK_VAT z deklaracjądostęp: 10 października 2026